Domain schätzwert.de kaufen?
Wir ziehen mit dem Projekt
schätzwert.de um.
Sind Sie am Kauf der Domain
schätzwert.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schätzwert.de kaufen?
Wer zahlt Lohnnebenkosten?
Lohnnebenkosten sind die zusätzlichen Kosten, die ein Arbeitgeber neben dem Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Diese Kosten werden in der Regel vom Arbeitgeber getragen und nicht vom Arbeitnehmer. Sie sind ein wichtiger Bestandteil der Gesamtkosten, die ein Arbeitgeber für die Beschäftigung von Arbeitnehmern aufbringen muss. Letztendlich werden die Lohnnebenkosten also vom Arbeitgeber gezahlt. **
Was sind Lohnnebenkosten Arbeitgeber?
Was sind Lohnnebenkosten Arbeitgeber? Lohnnebenkosten Arbeitgeber sind die zusätzlichen Kosten, die ein Arbeitgeber neben dem Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem die Sozialversicherungsbeiträge, wie die Kranken-, Renten- und Arbeitslosenversicherung, sowie die Beiträge zur Unfallversicherung und die Umlagen zur Finanzierung von Mutterschafts- und Insolvenzgeld. Diese Kosten werden vom Arbeitgeber getragen und sind in vielen Ländern gesetzlich vorgeschrieben. Sie erhöhen somit die Gesamtkosten, die ein Arbeitgeber für die Beschäftigung eines Arbeitnehmers aufbringen muss. **


Ähnliche Suchbegriffe für Lohnnebenkosten
Top-Angebote
Produkte zum Begriff Lohnnebenkosten:
-
SIMPSON Balkenschuh BSNN 60x220 feuerverzinkt aussenliegend mit BewertungAnwendung: Anschluss von Nebenträger aus Holz oder Holzwerkstoffen an Hauptträger oder Stützen aus Holz, Beton oder Stahl. Auch für zweiachsige Belastung geeignet. Befestigung: Kammnägel CNA4,0xl oder Schrauben CSA5,0xl / Ankerbolzen oder Betonschrauben ø 10mm in Beton/Stahl. Produktvorteile : CE Kennzeichnung vielfältige Holz/ Beton Anschlüsse in zwei Achsrichtungen belastbar reduzierte Nagelanzahl bei nahezu gleicher Tragfähigkeit Chargennummer ist auf jedem Produkt aufgedruckt versetzte Nagelanordnung im Nebenträger zusätzlich auf Zug belastbar einheitliche Bolzenlochdurchmesser Bolzenlöcher tiefer gesetzt Mit europäisch technischer Bewertung (ETA 06/0270). Legende: Char. Teil. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Teilausnagelung. Char. Voll. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Vollausnagelung. Werte gelten für: BSN mit A≤48mm: mit CNA4,0x40 BSN mit A 51mm: mit CNA4,0x50 BSN mit A>60mm: mit CNA4,0x60 A(mm): 60 Material: Stahl D(mm): 27 Größe(mm): 60x190 B(mm): 190 Oberfläche: feuerverzinkt Form: BSNN Materialstärke(mm): 2 Char. Wert Teil.(kN): 23,6 Lochzahl ø 11(ST): 4 CNA-Kammnägel(mm): 60 Char. Wert Voll.(kN): 37,8 Lochzahl ø 5(ST): 36 F(mm): 64 C(mm): 60 Marke: Simpson Bezeichnung: Balkenschuh Type: BSNN Inhaltsangabe (ST): 112,32 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Simon, Thore: Wertermittlung von GrundstückenWertermittlung von Grundstücken , Die "Wertermittlung von Grundstücken" enthält über 50 praxisnahe Aufgaben mit Lösungen, die als Übungsaufgaben für neu in diesem Fachgebiet tätige Sachverständige dienen. Vorangestellt sind über 200 Fragen und Antworten, die z.B. als Vorbereitung für die Prüfung zum öffentlich bestellten Sachverständigen für die Grundstückswertermittlung eingesetzt werden können. Über die neuen Fragen und die neuen Aufgaben zur ImmoWertV wird dem Sachverständigen ein direkter und praxisnaher Zugang zu den aktuellen Bestimmungen angeboten. Das Werk wird abgerundet durch einen Exkurs über finanzmathematische Grundlagen in der Wertermittlung und Erläuterungen zur DIN 276 (Hochbau). In der 6. Auflage werden folgende neue Vorschriften berücksichtigt: - Immobilienwertermittlungsverordnung (1.7.2010) - Bodenrichtwertrichtlinie (11.1.2011) - Sachwertrichtlinie - Ertragswertrichtlinie - Normalherstellungskosten 2010. , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20111202, Produktform: Kartoniert, Autoren: Simon, Thore~Gilich, Tobias, Auflage: 12006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 500, Keyword: Immobilienwertermittlungsverordnung; Wertermittlung Grundstück; Bewertung; Grundstückswertermittlung; Immobilienwirtschaft; Bodenpolitik; Verkehrswert; Verkehrswertermittlung; Beleihungswert; Grundstückswert; Aufgaben, Fachschema: Grundstücksrecht~Verkehrswert~Wert (materiell) / Verkehrswert~Wert (materiell) / Wertermittlung~Wertermittlung - Ermittlung~Immobilienrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Werner Verlag, Verlag: Werner Verlag, Verlag: Werner, Länge: 218, Breite: 156, Höhe: 33, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783472062509 9783472047889 9783472035602 9783472023791 9783472016243, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 11462744,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fahrländer, Stefan: Wertermittlung von Immobilien und GrundstückenWertermittlung von Immobilien und Grundstücken , Verkehrswert sicher ermitteln: ImmoWertV, Sachwert-, Ertragswert- und Vergleichswertverfahren mit Mustergutachten , Reflektoren > Beleuchtung , Auflage: 8. aktualisierte und erweiterte Auflage 2024, Erscheinungsjahr: 20240529, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##~Haufe Praxisratgeber##, Autoren: Fahrländer, Stefan~Metzger, Bernhard~Stieringer, Kersten, Auflage: 24008, Auflage/Ausgabe: 8. aktualisierte und erweiterte Auflage 2024, Seitenzahl/Blattzahl: 303, Keyword: Bauland; Bernhard Metzger; Ertragswertverfahren; Grundstück; Grundstückswert; Gutachten; ImmoWert; Immobilien; Kersten Stieringer; Preis; Sachwertverfahren; Sensitivitätsanalyse; Stefan Fahrländer; Verfahrenswert; Vergleichswertverfahren; Verkehrswert; Wertermittlung, Fachschema: Deutschland~Finanzwirtschaft~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Grundstück~Immobilienrecht~Wert (materiell) / Wertermittlung~Wertermittlung - Ermittlung~Immobilie / Wohnungswirtschaft~Makler / Wohnungswirtschaft~Wohnungswirtschaft~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Industrien und Branchen~Grundeigentum und Immobilien~Gesetzliche Vorschriften zur Bewertung von Immobilien, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 172, Höhe: 20, Gewicht: 489, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
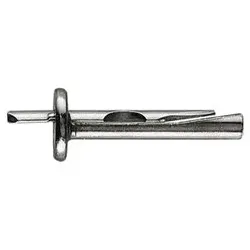
CELO Deckenanker 6x60 verzinkt-blau mit BewertungDeckenanker DA - Der Spezialist für abgehängte Decken. Der Deckenanker DA ist für Ihre Sicherheit ETA-zugelassen für die Verwendung von Mehrfachbefestigungen nichttragender Systeme in gerissenem und ungerissenem Beton. Der Deckenanker DA ist speziell geeignet für die Befestigung abgehängter Decken in Beton, kann aber auch für Vollstein eingesetzt werden. Anwendungsbereich: Abgehängte Decken, Unterkonstruktionen, Profile, Lüftungsleitungen, Drahtabhängungen. Produktvorteile: zugelassen für die Verwendung von Mehrfachbefestigungen nichttragender Systeme in gerissenem und ungerissenem Beton speziell geeignet für abgehängte Decken geringe Setztiefe von nur 25mm! geringere Einschlagkraft für ermüdungsfreieres Arbeiten Form: DA Material: Stahl L(mm): 60 Oberfläche: verzinkt-blau Marke: Celo d0 Dübel=Bohr ø(mm): 6 tfix Nutzlänge max.(mm): 35 d(mm): 6 Verankerungstiefe mind.(mm): 25 Bohrlochtiefe mind.(mm): 30 Inhaltsangabe (ST): 10036,50 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Wie viel Prozent Lohnnebenkosten?
Wie viel Prozent Lohnnebenkosten fallen in einem Unternehmen an? Die Höhe der Lohnnebenkosten kann je nach Land, Branche und Unternehmensgröße variieren. In Deutschland liegen die Lohnnebenkosten durchschnittlich bei etwa 20-30% des Bruttogehalts. Dazu zählen unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Es ist wichtig, die Lohnnebenkosten bei der Kalkulation von Personalkosten zu berücksichtigen, um die Gesamtkosten für das Unternehmen realistisch einschätzen zu können. **
-
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **
-
Was sind gesetzliche Lohnnebenkosten?
Was sind gesetzliche Lohnnebenkosten? Gesetzliche Lohnnebenkosten sind zusätzliche Kosten, die ein Arbeitgeber über den reinen Bruttolohn hinaus für die Beschäftigung eines Arbeitnehmers zahlen muss. Dazu gehören unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung, zur Unfallversicherung und zur Rentenversicherung. Diese Kosten werden gesetzlich festgelegt und variieren je nach Land und Region. Sie dienen dazu, die soziale Absicherung der Arbeitnehmer zu gewährleisten und das Sozialversicherungssystem zu finanzieren. In vielen Ländern sind die gesetzlichen Lohnnebenkosten ein wichtiger Bestandteil der Arbeitskosten und können die Wettbewerbsfähigkeit von Unternehmen beeinflussen. **
-
Wie berechnet man die Lohnnebenkosten?
Die Lohnnebenkosten umfassen alle Kosten, die ein Arbeitgeber zusätzlich zum Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem die Sozialversicherungsbeiträge, die Unfallversicherung, die Arbeitslosenversicherung und die betriebliche Altersvorsorge. Um die Lohnnebenkosten zu berechnen, müssen diese verschiedenen Kostenfaktoren berücksichtigt werden. Dazu zählen auch individuelle Faktoren wie die Höhe des Bruttogehalts, die Art des Beschäftigungsverhältnisses und eventuelle Zusatzleistungen des Arbeitgebers. Es ist wichtig, die aktuellen gesetzlichen Bestimmungen und Regelungen zu den Lohnnebenkosten zu beachten, um eine korrekte Berechnung durchzuführen. **


Wie hoch sind Lohnnebenkosten 2019?
Wie hoch sind Lohnnebenkosten 2019? Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie z.B. dem Bruttogehalt des Arbeitnehmers, dem Bundesland, in dem das Unternehmen ansässig ist, und dem Sozialversicherungsträger. Im Jahr 2019 betrugen die Lohnnebenkosten in Deutschland durchschnittlich etwa 21 Prozent des Bruttogehalts. Dazu gehören unter anderem Beiträge zur Krankenversicherung, Rentenversicherung, Arbeitslosenversicherung und Pflegeversicherung. Unternehmen müssen diese Kosten zusätzlich zum Bruttogehalt ihrer Mitarbeiter tragen. **
Wie hoch sind die Lohnnebenkosten?
Wie hoch sind die Lohnnebenkosten? Die Höhe der Lohnnebenkosten kann je nach Land, Branche und individuellen Umständen variieren. In Deutschland betragen die Lohnnebenkosten in der Regel etwa 20-30% des Bruttolohns. Sie umfassen unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Es ist wichtig, die Lohnnebenkosten bei der Kalkulation von Personalkosten zu berücksichtigen, da sie einen erheblichen Anteil an den Gesamtkosten eines Mitarbeiters ausmachen. **
Top-Angebote
Produkte zum Begriff Lohnnebenkosten:
-
CELO Deckenanker 6x30 verzinkt-blau mit BewertungDeckenanker DA - Der Spezialist für abgehängte Decken. Der Deckenanker DA ist für Ihre Sicherheit ETA-zugelassen für die Verwendung von Mehrfachbefestigungen nichttragender Systeme in gerissenem und ungerissenem Beton. Der Deckenanker DA ist speziell geeignet für die Befestigung abgehängter Decken in Beton, kann aber auch für Vollstein eingesetzt werden. Anwendungsbereich: Abgehängte Decken, Unterkonstruktionen, Profile, Lüftungsleitungen, Drahtabhängungen. Produktvorteile: zugelassen für die Verwendung von Mehrfachbefestigungen nichttragender Systeme in gerissenem und ungerissenem Beton speziell geeignet für abgehängte Decken geringe Setztiefe von nur 25mm! geringere Einschlagkraft für ermüdungsfreieres Arbeiten Form: DA Material: Stahl L(mm): 60 Oberfläche: verzinkt-blau Marke: Celo d0 Dübel=Bohr ø(mm): 6 tfix Nutzlänge max.(mm): 35 d(mm): 6 Verankerungstiefe mind.(mm): 25 Bohrlochtiefe mind.(mm): 30 Inhaltsangabe (ST): 10021,71 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
SIMPSON Balkenschuh BSIN 120x130 feuerverzinkt innenliegend mit BewertungAnwendung: Anschluss von Nebenträger aus Holz oder Holzwerkstoffen an Hauptträger oder Stützen. Auch für zweiachsige Belastung geeignet. Befestigung: Kammnägel CNA4,0xl oder Schrauben CSA5,0xl. Mit europäisch technischer Bewertung (ETA 06/0270). Legende: Char. Teil. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Teilausnagelung. Char. Voll. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Vollausnagelung. Oberfläche: feuerverzinkt Material: Stahl B(mm): 160 A(mm): 120 Größe(mm): 120x160 Form: BSIN Materialstärke(mm): 2 D(mm): 34 F(mm): 82 Lochzahl ø 5(ST): 41 Char. Wert Teil.(kN): 21 CNA-Kammnägel(mm): 60 Char. Wert Voll.(kN): 39,4 Type: BSIN Marke: Simpson Bezeichnung: Balkenschuh Inhaltsangabe (ST): 112,61 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
SIMPSON Balkenschuh BSNN 60x220 feuerverzinkt aussenliegend mit BewertungAnwendung: Anschluss von Nebenträger aus Holz oder Holzwerkstoffen an Hauptträger oder Stützen aus Holz, Beton oder Stahl. Auch für zweiachsige Belastung geeignet. Befestigung: Kammnägel CNA4,0xl oder Schrauben CSA5,0xl / Ankerbolzen oder Betonschrauben ø 10mm in Beton/Stahl. Produktvorteile : CE Kennzeichnung vielfältige Holz/ Beton Anschlüsse in zwei Achsrichtungen belastbar reduzierte Nagelanzahl bei nahezu gleicher Tragfähigkeit Chargennummer ist auf jedem Produkt aufgedruckt versetzte Nagelanordnung im Nebenträger zusätzlich auf Zug belastbar einheitliche Bolzenlochdurchmesser Bolzenlöcher tiefer gesetzt Mit europäisch technischer Bewertung (ETA 06/0270). Legende: Char. Teil. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Teilausnagelung. Char. Voll. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Vollausnagelung. Werte gelten für: BSN mit A≤48mm: mit CNA4,0x40 BSN mit A 51mm: mit CNA4,0x50 BSN mit A>60mm: mit CNA4,0x60 A(mm): 60 Material: Stahl D(mm): 27 Größe(mm): 60x190 B(mm): 190 Oberfläche: feuerverzinkt Form: BSNN Materialstärke(mm): 2 Char. Wert Teil.(kN): 23,6 Lochzahl ø 11(ST): 4 CNA-Kammnägel(mm): 60 Char. Wert Voll.(kN): 37,8 Lochzahl ø 5(ST): 36 F(mm): 64 C(mm): 60 Marke: Simpson Bezeichnung: Balkenschuh Type: BSNN Inhaltsangabe (ST): 112,32 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Simon, Thore: Wertermittlung von GrundstückenWertermittlung von Grundstücken , Die "Wertermittlung von Grundstücken" enthält über 50 praxisnahe Aufgaben mit Lösungen, die als Übungsaufgaben für neu in diesem Fachgebiet tätige Sachverständige dienen. Vorangestellt sind über 200 Fragen und Antworten, die z.B. als Vorbereitung für die Prüfung zum öffentlich bestellten Sachverständigen für die Grundstückswertermittlung eingesetzt werden können. Über die neuen Fragen und die neuen Aufgaben zur ImmoWertV wird dem Sachverständigen ein direkter und praxisnaher Zugang zu den aktuellen Bestimmungen angeboten. Das Werk wird abgerundet durch einen Exkurs über finanzmathematische Grundlagen in der Wertermittlung und Erläuterungen zur DIN 276 (Hochbau). In der 6. Auflage werden folgende neue Vorschriften berücksichtigt: - Immobilienwertermittlungsverordnung (1.7.2010) - Bodenrichtwertrichtlinie (11.1.2011) - Sachwertrichtlinie - Ertragswertrichtlinie - Normalherstellungskosten 2010. , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20111202, Produktform: Kartoniert, Autoren: Simon, Thore~Gilich, Tobias, Auflage: 12006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 500, Keyword: Immobilienwertermittlungsverordnung; Wertermittlung Grundstück; Bewertung; Grundstückswertermittlung; Immobilienwirtschaft; Bodenpolitik; Verkehrswert; Verkehrswertermittlung; Beleihungswert; Grundstückswert; Aufgaben, Fachschema: Grundstücksrecht~Verkehrswert~Wert (materiell) / Verkehrswert~Wert (materiell) / Wertermittlung~Wertermittlung - Ermittlung~Immobilienrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Werner Verlag, Verlag: Werner Verlag, Verlag: Werner, Länge: 218, Breite: 156, Höhe: 33, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783472062509 9783472047889 9783472035602 9783472023791 9783472016243, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 11462744,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Lohnnebenkosten?
Lohnnebenkosten sind die zusätzlichen Kosten, die ein Arbeitgeber neben dem Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Diese Kosten werden in der Regel vom Arbeitgeber getragen und nicht vom Arbeitnehmer. Sie sind ein wichtiger Bestandteil der Gesamtkosten, die ein Arbeitgeber für die Beschäftigung von Arbeitnehmern aufbringen muss. Letztendlich werden die Lohnnebenkosten also vom Arbeitgeber gezahlt. **
-
Was sind Lohnnebenkosten Arbeitgeber?
Was sind Lohnnebenkosten Arbeitgeber? Lohnnebenkosten Arbeitgeber sind die zusätzlichen Kosten, die ein Arbeitgeber neben dem Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem die Sozialversicherungsbeiträge, wie die Kranken-, Renten- und Arbeitslosenversicherung, sowie die Beiträge zur Unfallversicherung und die Umlagen zur Finanzierung von Mutterschafts- und Insolvenzgeld. Diese Kosten werden vom Arbeitgeber getragen und sind in vielen Ländern gesetzlich vorgeschrieben. Sie erhöhen somit die Gesamtkosten, die ein Arbeitgeber für die Beschäftigung eines Arbeitnehmers aufbringen muss. **
-
Wie viel Prozent Lohnnebenkosten?
Wie viel Prozent Lohnnebenkosten fallen in einem Unternehmen an? Die Höhe der Lohnnebenkosten kann je nach Land, Branche und Unternehmensgröße variieren. In Deutschland liegen die Lohnnebenkosten durchschnittlich bei etwa 20-30% des Bruttogehalts. Dazu zählen unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Es ist wichtig, die Lohnnebenkosten bei der Kalkulation von Personalkosten zu berücksichtigen, um die Gesamtkosten für das Unternehmen realistisch einschätzen zu können. **
-
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **
Ähnliche Suchbegriffe für Lohnnebenkosten
-
Fahrländer, Stefan: Wertermittlung von Immobilien und GrundstückenWertermittlung von Immobilien und Grundstücken , Verkehrswert sicher ermitteln: ImmoWertV, Sachwert-, Ertragswert- und Vergleichswertverfahren mit Mustergutachten , Reflektoren > Beleuchtung , Auflage: 8. aktualisierte und erweiterte Auflage 2024, Erscheinungsjahr: 20240529, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##~Haufe Praxisratgeber##, Autoren: Fahrländer, Stefan~Metzger, Bernhard~Stieringer, Kersten, Auflage: 24008, Auflage/Ausgabe: 8. aktualisierte und erweiterte Auflage 2024, Seitenzahl/Blattzahl: 303, Keyword: Bauland; Bernhard Metzger; Ertragswertverfahren; Grundstück; Grundstückswert; Gutachten; ImmoWert; Immobilien; Kersten Stieringer; Preis; Sachwertverfahren; Sensitivitätsanalyse; Stefan Fahrländer; Verfahrenswert; Vergleichswertverfahren; Verkehrswert; Wertermittlung, Fachschema: Deutschland~Finanzwirtschaft~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Grundstück~Immobilienrecht~Wert (materiell) / Wertermittlung~Wertermittlung - Ermittlung~Immobilie / Wohnungswirtschaft~Makler / Wohnungswirtschaft~Wohnungswirtschaft~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Industrien und Branchen~Grundeigentum und Immobilien~Gesetzliche Vorschriften zur Bewertung von Immobilien, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 172, Höhe: 20, Gewicht: 489, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CELO Deckenanker 6x60 verzinkt-blau mit BewertungDeckenanker DA - Der Spezialist für abgehängte Decken. Der Deckenanker DA ist für Ihre Sicherheit ETA-zugelassen für die Verwendung von Mehrfachbefestigungen nichttragender Systeme in gerissenem und ungerissenem Beton. Der Deckenanker DA ist speziell geeignet für die Befestigung abgehängter Decken in Beton, kann aber auch für Vollstein eingesetzt werden. Anwendungsbereich: Abgehängte Decken, Unterkonstruktionen, Profile, Lüftungsleitungen, Drahtabhängungen. Produktvorteile: zugelassen für die Verwendung von Mehrfachbefestigungen nichttragender Systeme in gerissenem und ungerissenem Beton speziell geeignet für abgehängte Decken geringe Setztiefe von nur 25mm! geringere Einschlagkraft für ermüdungsfreieres Arbeiten Form: DA Material: Stahl L(mm): 60 Oberfläche: verzinkt-blau Marke: Celo d0 Dübel=Bohr ø(mm): 6 tfix Nutzlänge max.(mm): 35 d(mm): 6 Verankerungstiefe mind.(mm): 25 Bohrlochtiefe mind.(mm): 30 Inhaltsangabe (ST): 10036,50 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
SIMPSON Balkenschuh BSIN 80x130 feuerverzinkt innenliegend mit BewertungAnwendung: Anschluss von Nebenträger aus Holz oder Holzwerkstoffen an Hauptträger oder Stützen. Auch für zweiachsige Belastung geeignet. Befestigung: Kammnägel CNA4,0xl oder Schrauben CSA5,0xl. Mit europäisch technischer Bewertung (ETA 06/0270). Legende: Char. Teil. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Teilausnagelung. Char. Voll. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Vollausnagelung. Oberfläche: feuerverzinkt Material: Stahl B(mm): 160 A(mm): 120 Größe(mm): 120x160 Form: BSIN Materialstärke(mm): 2 D(mm): 34 F(mm): 82 Lochzahl ø 5(ST): 41 Char. Wert Teil.(kN): 21 CNA-Kammnägel(mm): 60 Char. Wert Voll.(kN): 39,4 Type: BSIN Marke: Simpson Bezeichnung: Balkenschuh Inhaltsangabe (ST): 110,43 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
SIMPSON Balkenschuh BSIN 40x105 feuerverzinkt innenliegend mit BewertungAnwendung: Anschluss von Nebenträger aus Holz oder Holzwerkstoffen an Hauptträger oder Stützen. Auch für zweiachsige Belastung geeignet. Befestigung: Kammnägel CNA4,0xl oder Schrauben CSA5,0xl. Mit europäisch technischer Bewertung (ETA 06/0270). Legende: Char. Teil. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Teilausnagelung. Char. Voll. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Vollausnagelung. Oberfläche: feuerverzinkt Material: Stahl B(mm): 160 A(mm): 120 Größe(mm): 120x160 Form: BSIN Materialstärke(mm): 2 D(mm): 34 F(mm): 82 Lochzahl ø 5(ST): 41 Char. Wert Teil.(kN): 21 CNA-Kammnägel(mm): 60 Char. Wert Voll.(kN): 39,4 Type: BSIN Marke: Simpson Bezeichnung: Balkenschuh Inhaltsangabe (ST): 110,15 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was sind gesetzliche Lohnnebenkosten?
Was sind gesetzliche Lohnnebenkosten? Gesetzliche Lohnnebenkosten sind zusätzliche Kosten, die ein Arbeitgeber über den reinen Bruttolohn hinaus für die Beschäftigung eines Arbeitnehmers zahlen muss. Dazu gehören unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung, zur Unfallversicherung und zur Rentenversicherung. Diese Kosten werden gesetzlich festgelegt und variieren je nach Land und Region. Sie dienen dazu, die soziale Absicherung der Arbeitnehmer zu gewährleisten und das Sozialversicherungssystem zu finanzieren. In vielen Ländern sind die gesetzlichen Lohnnebenkosten ein wichtiger Bestandteil der Arbeitskosten und können die Wettbewerbsfähigkeit von Unternehmen beeinflussen. **
-
Wie berechnet man die Lohnnebenkosten?
Die Lohnnebenkosten umfassen alle Kosten, die ein Arbeitgeber zusätzlich zum Bruttogehalt eines Arbeitnehmers tragen muss. Dazu gehören unter anderem die Sozialversicherungsbeiträge, die Unfallversicherung, die Arbeitslosenversicherung und die betriebliche Altersvorsorge. Um die Lohnnebenkosten zu berechnen, müssen diese verschiedenen Kostenfaktoren berücksichtigt werden. Dazu zählen auch individuelle Faktoren wie die Höhe des Bruttogehalts, die Art des Beschäftigungsverhältnisses und eventuelle Zusatzleistungen des Arbeitgebers. Es ist wichtig, die aktuellen gesetzlichen Bestimmungen und Regelungen zu den Lohnnebenkosten zu beachten, um eine korrekte Berechnung durchzuführen. **
-
Wie hoch sind Lohnnebenkosten 2019?
Wie hoch sind Lohnnebenkosten 2019? Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie z.B. dem Bruttogehalt des Arbeitnehmers, dem Bundesland, in dem das Unternehmen ansässig ist, und dem Sozialversicherungsträger. Im Jahr 2019 betrugen die Lohnnebenkosten in Deutschland durchschnittlich etwa 21 Prozent des Bruttogehalts. Dazu gehören unter anderem Beiträge zur Krankenversicherung, Rentenversicherung, Arbeitslosenversicherung und Pflegeversicherung. Unternehmen müssen diese Kosten zusätzlich zum Bruttogehalt ihrer Mitarbeiter tragen. **
-
Wie hoch sind die Lohnnebenkosten?
Wie hoch sind die Lohnnebenkosten? Die Höhe der Lohnnebenkosten kann je nach Land, Branche und individuellen Umständen variieren. In Deutschland betragen die Lohnnebenkosten in der Regel etwa 20-30% des Bruttolohns. Sie umfassen unter anderem Beiträge zur Sozialversicherung, zur Arbeitslosenversicherung und zur Rentenversicherung. Es ist wichtig, die Lohnnebenkosten bei der Kalkulation von Personalkosten zu berücksichtigen, da sie einen erheblichen Anteil an den Gesamtkosten eines Mitarbeiters ausmachen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.