Domain schätzwert.de kaufen?
Wir ziehen mit dem Projekt
schätzwert.de um.
Sind Sie am Kauf der Domain
schätzwert.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schätzwert.de kaufen?
Wäre nicht folgendes Steuersystem klüger?
Um diese Frage zu beantworten, müsste ich wissen, welches Steuersystem Sie vorschlagen. Es gibt verschiedene Modelle und Ansätze, die je nach Land und wirtschaftlicher Situation unterschiedlich funktionieren können. Es ist wichtig, die Vor- und Nachteile jedes Systems abzuwägen und zu prüfen, ob es den Zielen der Steuerpolitik gerecht wird. **
Wie lautet das Steuersystem 3?
Das Steuersystem 3 bezieht sich in der Regel auf das Einkommensteuersystem in Deutschland. Es handelt sich um eine Steuerklasse, die für verheiratete Arbeitnehmer mit einem ähnlichen Einkommen gilt. Das Ehepaar kann die Steuerklasse 3 wählen, um von einer günstigeren Steuerbelastung zu profitieren. **

Ähnliche Suchbegriffe für Steuersystem
Top-Angebote
Produkte zum Begriff Steuersystem:
-
CELO Deckenanker 6x30 verzinkt-blau mit BewertungDeckenanker DA - Der Spezialist für abgehängte Decken. Der Deckenanker DA ist für Ihre Sicherheit ETA-zugelassen für die Verwendung von Mehrfachbefestigungen nichttragender Systeme in gerissenem und ungerissenem Beton. Der Deckenanker DA ist speziell geeignet für die Befestigung abgehängter Decken in Beton, kann aber auch für Vollstein eingesetzt werden. Anwendungsbereich: Abgehängte Decken, Unterkonstruktionen, Profile, Lüftungsleitungen, Drahtabhängungen. Produktvorteile: zugelassen für die Verwendung von Mehrfachbefestigungen nichttragender Systeme in gerissenem und ungerissenem Beton speziell geeignet für abgehängte Decken geringe Setztiefe von nur 25mm! geringere Einschlagkraft für ermüdungsfreieres Arbeiten Form: DA Material: Stahl L(mm): 60 Oberfläche: verzinkt-blau Marke: Celo d0 Dübel=Bohr ø(mm): 6 tfix Nutzlänge max.(mm): 35 d(mm): 6 Verankerungstiefe mind.(mm): 25 Bohrlochtiefe mind.(mm): 30 Inhaltsangabe (ST): 10021,71 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
SIMPSON Balkenschuh BSIN 120x130 feuerverzinkt innenliegend mit BewertungAnwendung: Anschluss von Nebenträger aus Holz oder Holzwerkstoffen an Hauptträger oder Stützen. Auch für zweiachsige Belastung geeignet. Befestigung: Kammnägel CNA4,0xl oder Schrauben CSA5,0xl. Mit europäisch technischer Bewertung (ETA 06/0270). Legende: Char. Teil. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Teilausnagelung. Char. Voll. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Vollausnagelung. Oberfläche: feuerverzinkt Material: Stahl B(mm): 160 A(mm): 120 Größe(mm): 120x160 Form: BSIN Materialstärke(mm): 2 D(mm): 34 F(mm): 82 Lochzahl ø 5(ST): 41 Char. Wert Teil.(kN): 21 CNA-Kammnägel(mm): 60 Char. Wert Voll.(kN): 39,4 Type: BSIN Marke: Simpson Bezeichnung: Balkenschuh Inhaltsangabe (ST): 112,61 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Simon, Thore: Wertermittlung von GrundstückenWertermittlung von Grundstücken , Die "Wertermittlung von Grundstücken" enthält über 50 praxisnahe Aufgaben mit Lösungen, die als Übungsaufgaben für neu in diesem Fachgebiet tätige Sachverständige dienen. Vorangestellt sind über 200 Fragen und Antworten, die z.B. als Vorbereitung für die Prüfung zum öffentlich bestellten Sachverständigen für die Grundstückswertermittlung eingesetzt werden können. Über die neuen Fragen und die neuen Aufgaben zur ImmoWertV wird dem Sachverständigen ein direkter und praxisnaher Zugang zu den aktuellen Bestimmungen angeboten. Das Werk wird abgerundet durch einen Exkurs über finanzmathematische Grundlagen in der Wertermittlung und Erläuterungen zur DIN 276 (Hochbau). In der 6. Auflage werden folgende neue Vorschriften berücksichtigt: - Immobilienwertermittlungsverordnung (1.7.2010) - Bodenrichtwertrichtlinie (11.1.2011) - Sachwertrichtlinie - Ertragswertrichtlinie - Normalherstellungskosten 2010. , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20111202, Produktform: Kartoniert, Autoren: Simon, Thore~Gilich, Tobias, Auflage: 12006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 500, Keyword: Immobilienwertermittlungsverordnung; Wertermittlung Grundstück; Bewertung; Grundstückswertermittlung; Immobilienwirtschaft; Bodenpolitik; Verkehrswert; Verkehrswertermittlung; Beleihungswert; Grundstückswert; Aufgaben, Fachschema: Grundstücksrecht~Verkehrswert~Wert (materiell) / Verkehrswert~Wert (materiell) / Wertermittlung~Wertermittlung - Ermittlung~Immobilienrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Werner Verlag, Verlag: Werner Verlag, Verlag: Werner, Länge: 218, Breite: 156, Höhe: 33, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783472062509 9783472047889 9783472035602 9783472023791 9783472016243, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 11462744,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fahrländer, Stefan: Wertermittlung von Immobilien und GrundstückenWertermittlung von Immobilien und Grundstücken , Verkehrswert sicher ermitteln: ImmoWertV, Sachwert-, Ertragswert- und Vergleichswertverfahren mit Mustergutachten , Reflektoren > Beleuchtung , Auflage: 8. aktualisierte und erweiterte Auflage 2024, Erscheinungsjahr: 20240529, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##~Haufe Praxisratgeber##, Autoren: Fahrländer, Stefan~Metzger, Bernhard~Stieringer, Kersten, Auflage: 24008, Auflage/Ausgabe: 8. aktualisierte und erweiterte Auflage 2024, Seitenzahl/Blattzahl: 303, Keyword: Bauland; Bernhard Metzger; Ertragswertverfahren; Grundstück; Grundstückswert; Gutachten; ImmoWert; Immobilien; Kersten Stieringer; Preis; Sachwertverfahren; Sensitivitätsanalyse; Stefan Fahrländer; Verfahrenswert; Vergleichswertverfahren; Verkehrswert; Wertermittlung, Fachschema: Deutschland~Finanzwirtschaft~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Grundstück~Immobilienrecht~Wert (materiell) / Wertermittlung~Wertermittlung - Ermittlung~Immobilie / Wohnungswirtschaft~Makler / Wohnungswirtschaft~Wohnungswirtschaft~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Industrien und Branchen~Grundeigentum und Immobilien~Gesetzliche Vorschriften zur Bewertung von Immobilien, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 172, Höhe: 20, Gewicht: 489, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welches Steuersystem findet ihr besser und warum?
Als KI habe ich keine persönliche Meinung, aber es gibt verschiedene Steuersysteme, die je nach Land und Kontext unterschiedlich gut funktionieren können. Einige bevorzugen progressive Steuersysteme, bei denen höhere Einkommen einen höheren Steuersatz zahlen, um eine gerechtere Verteilung des Wohlstands zu erreichen. Andere bevorzugen flache Steuersysteme, bei denen alle Einkommen den gleichen Steuersatz zahlen, um die Steuerlast für alle gleich zu gestalten. Letztendlich hängt die Beurteilung des besten Steuersystems von individuellen Präferenzen und Zielen ab. **
-
Wie hat sich das Steuersystem im Laufe der Geschichte verändert? Welche Auswirkungen hat das aktuelle Steuersystem auf die Wirtschaft?
Das Steuersystem hat sich im Laufe der Geschichte von einfachen Abgaben auf Waren und Dienstleistungen zu einem komplexen System mit verschiedenen Steuerarten entwickelt. Die Einführung von Einkommenssteuer, Mehrwertsteuer und anderen Steuern hat die Besteuerung vielfältiger gemacht. Das aktuelle Steuersystem hat direkte Auswirkungen auf die Wirtschaft, da hohe Steuersätze die Investitionen und den Konsum bremsen können. Gleichzeitig können gezielte Steueranreize die Wirtschaft ankurbeln und bestimmte Branchen fördern. Die Effektivität des Steuersystems hängt daher von einer ausgewogenen Besteuerung und einer klugen Steuerpolitik ab. **
-
Wie unterscheidet sich das progressive Steuersystem von dem regressiven Steuersystem? Inwieweit beeinflussen diese Systeme die Einkommensverteilung in einer Gesellschaft?
Das progressive Steuersystem sieht vor, dass Personen mit höherem Einkommen einen höheren Prozentsatz ihres Einkommens als Steuern zahlen, während das regressive Steuersystem dazu führt, dass Personen mit niedrigerem Einkommen einen höheren Prozentsatz ihres Einkommens als Steuern zahlen. Das progressive Steuersystem trägt dazu bei, die Einkommensungleichheit zu verringern, da es die Reichen stärker belastet, während das regressive Steuersystem die Ungleichheit verstärken kann, da es die Armen stärker belastet. Insgesamt können progressive Steuersysteme dazu beitragen, die Einkommensverteilung in einer Gesellschaft gerechter zu gestalten, während regressiven Systemen das **
-
Was versteht man unter kalter Progression im Steuersystem?
Was versteht man unter kalter Progression im Steuersystem? **
Wie beeinflusst das Steuersystem die Wirtschaftsleistung eines Landes?
Das Steuersystem beeinflusst die Wirtschaftsleistung eines Landes, indem es die Investitionen und Konsumausgaben der Bürger und Unternehmen beeinflusst. Hohe Steuern können die Wirtschaftsleistung bremsen, während niedrige Steuern das Wirtschaftswachstum ankurbeln können. Ein effizientes Steuersystem kann Anreize schaffen, um Investitionen zu fördern und die Wirtschaftsleistung zu steigern. **
Warum ist das Steuersystem so kompliziert und aufwendig?
Das Steuersystem ist oft kompliziert und aufwendig, weil es viele verschiedene Arten von Steuern gibt, die auf unterschiedliche Einkommensquellen und Vermögenswerte angewendet werden. Zudem gibt es viele Ausnahmen, Abzüge und Sonderregelungen, die das System noch komplexer machen. Die Komplexität des Steuersystems dient auch dazu, Steuerhinterziehung zu erschweren und sicherzustellen, dass jeder seinen gerechten Anteil an Steuern zahlt. **
Top-Angebote
Produkte zum Begriff Steuersystem:
-
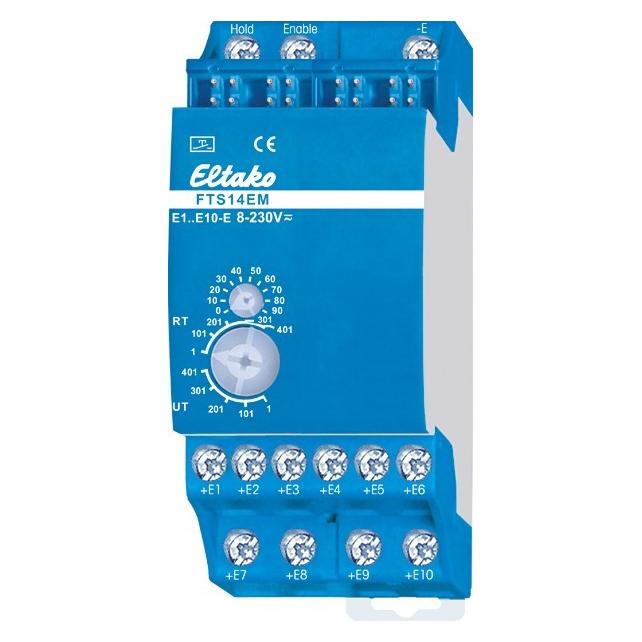
FTS14EM Eltako RS485 Steuersystem HutschieneEingabemodul für den Eltako-RS485-Bus, 10 Steuereingänge für Universal-Steuerspannung. Stand-by-Verlust nur 0,1 Watt. Anschluss an den Eltako-RS485-Bus. Querverdrahtung Bus und Stromversorgung mit Steckbrücken. Betrieb in Verbindung mit FAM14 oder FTS14KS. 10 Steuereingange +E1..+E10/-E galvanisch getrennt von der Versorgungsspannung. Steuerspannung: 8..230V UC. Ab der Fertigungswoche 44/15 können die Steuereingänge entweder für Taster (Auslieferzustand), Fenster-Türkontakte oder Bewegungsmelder aktiviert werden. Steuereingänge für Taster: Es werden Telegramme von Funktastern erzeugt (z.B. 0x70). Maximal 10 FTS14EM bilden eine Gruppe. Insgesamt sind also maximal 50 FTS14EM mit 500 Tastern oder Kontakten in einem RS485-Bus möglich. Um die notwendigen Lerntelegramme zum Einlernen in die Aktoren zu erzeugen, muss am oberen und unteren Drehschalter die gewünschte Gruppe ausgewählt werden. Für Taster im Bereich UT oder RT bzw. für Fenster-Türkontakte und Bewegungsmelder im Bereich RT.58,70 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
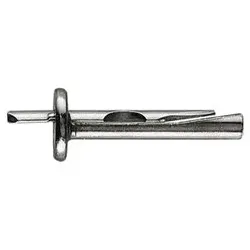
CELO Deckenanker 6x30 verzinkt-blau mit BewertungDeckenanker DA - Der Spezialist für abgehängte Decken. Der Deckenanker DA ist für Ihre Sicherheit ETA-zugelassen für die Verwendung von Mehrfachbefestigungen nichttragender Systeme in gerissenem und ungerissenem Beton. Der Deckenanker DA ist speziell geeignet für die Befestigung abgehängter Decken in Beton, kann aber auch für Vollstein eingesetzt werden. Anwendungsbereich: Abgehängte Decken, Unterkonstruktionen, Profile, Lüftungsleitungen, Drahtabhängungen. Produktvorteile: zugelassen für die Verwendung von Mehrfachbefestigungen nichttragender Systeme in gerissenem und ungerissenem Beton speziell geeignet für abgehängte Decken geringe Setztiefe von nur 25mm! geringere Einschlagkraft für ermüdungsfreieres Arbeiten Form: DA Material: Stahl L(mm): 60 Oberfläche: verzinkt-blau Marke: Celo d0 Dübel=Bohr ø(mm): 6 tfix Nutzlänge max.(mm): 35 d(mm): 6 Verankerungstiefe mind.(mm): 25 Bohrlochtiefe mind.(mm): 30 Inhaltsangabe (ST): 10021,71 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
SIMPSON Balkenschuh BSIN 120x130 feuerverzinkt innenliegend mit BewertungAnwendung: Anschluss von Nebenträger aus Holz oder Holzwerkstoffen an Hauptträger oder Stützen. Auch für zweiachsige Belastung geeignet. Befestigung: Kammnägel CNA4,0xl oder Schrauben CSA5,0xl. Mit europäisch technischer Bewertung (ETA 06/0270). Legende: Char. Teil. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Teilausnagelung. Char. Voll. = Charakteristischer Wert der Tragfähigkeit zum Bodenblech hin bei Vollausnagelung. Oberfläche: feuerverzinkt Material: Stahl B(mm): 160 A(mm): 120 Größe(mm): 120x160 Form: BSIN Materialstärke(mm): 2 D(mm): 34 F(mm): 82 Lochzahl ø 5(ST): 41 Char. Wert Teil.(kN): 21 CNA-Kammnägel(mm): 60 Char. Wert Voll.(kN): 39,4 Type: BSIN Marke: Simpson Bezeichnung: Balkenschuh Inhaltsangabe (ST): 112,61 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wäre nicht folgendes Steuersystem klüger?
Um diese Frage zu beantworten, müsste ich wissen, welches Steuersystem Sie vorschlagen. Es gibt verschiedene Modelle und Ansätze, die je nach Land und wirtschaftlicher Situation unterschiedlich funktionieren können. Es ist wichtig, die Vor- und Nachteile jedes Systems abzuwägen und zu prüfen, ob es den Zielen der Steuerpolitik gerecht wird. **
-
Wie lautet das Steuersystem 3?
Das Steuersystem 3 bezieht sich in der Regel auf das Einkommensteuersystem in Deutschland. Es handelt sich um eine Steuerklasse, die für verheiratete Arbeitnehmer mit einem ähnlichen Einkommen gilt. Das Ehepaar kann die Steuerklasse 3 wählen, um von einer günstigeren Steuerbelastung zu profitieren. **
-
Welches Steuersystem findet ihr besser und warum?
Als KI habe ich keine persönliche Meinung, aber es gibt verschiedene Steuersysteme, die je nach Land und Kontext unterschiedlich gut funktionieren können. Einige bevorzugen progressive Steuersysteme, bei denen höhere Einkommen einen höheren Steuersatz zahlen, um eine gerechtere Verteilung des Wohlstands zu erreichen. Andere bevorzugen flache Steuersysteme, bei denen alle Einkommen den gleichen Steuersatz zahlen, um die Steuerlast für alle gleich zu gestalten. Letztendlich hängt die Beurteilung des besten Steuersystems von individuellen Präferenzen und Zielen ab. **
-
Wie hat sich das Steuersystem im Laufe der Geschichte verändert? Welche Auswirkungen hat das aktuelle Steuersystem auf die Wirtschaft?
Das Steuersystem hat sich im Laufe der Geschichte von einfachen Abgaben auf Waren und Dienstleistungen zu einem komplexen System mit verschiedenen Steuerarten entwickelt. Die Einführung von Einkommenssteuer, Mehrwertsteuer und anderen Steuern hat die Besteuerung vielfältiger gemacht. Das aktuelle Steuersystem hat direkte Auswirkungen auf die Wirtschaft, da hohe Steuersätze die Investitionen und den Konsum bremsen können. Gleichzeitig können gezielte Steueranreize die Wirtschaft ankurbeln und bestimmte Branchen fördern. Die Effektivität des Steuersystems hängt daher von einer ausgewogenen Besteuerung und einer klugen Steuerpolitik ab. **
Ähnliche Suchbegriffe für Steuersystem
-
Simon, Thore: Wertermittlung von GrundstückenWertermittlung von Grundstücken , Die "Wertermittlung von Grundstücken" enthält über 50 praxisnahe Aufgaben mit Lösungen, die als Übungsaufgaben für neu in diesem Fachgebiet tätige Sachverständige dienen. Vorangestellt sind über 200 Fragen und Antworten, die z.B. als Vorbereitung für die Prüfung zum öffentlich bestellten Sachverständigen für die Grundstückswertermittlung eingesetzt werden können. Über die neuen Fragen und die neuen Aufgaben zur ImmoWertV wird dem Sachverständigen ein direkter und praxisnaher Zugang zu den aktuellen Bestimmungen angeboten. Das Werk wird abgerundet durch einen Exkurs über finanzmathematische Grundlagen in der Wertermittlung und Erläuterungen zur DIN 276 (Hochbau). In der 6. Auflage werden folgende neue Vorschriften berücksichtigt: - Immobilienwertermittlungsverordnung (1.7.2010) - Bodenrichtwertrichtlinie (11.1.2011) - Sachwertrichtlinie - Ertragswertrichtlinie - Normalherstellungskosten 2010. , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20111202, Produktform: Kartoniert, Autoren: Simon, Thore~Gilich, Tobias, Auflage: 12006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 500, Keyword: Immobilienwertermittlungsverordnung; Wertermittlung Grundstück; Bewertung; Grundstückswertermittlung; Immobilienwirtschaft; Bodenpolitik; Verkehrswert; Verkehrswertermittlung; Beleihungswert; Grundstückswert; Aufgaben, Fachschema: Grundstücksrecht~Verkehrswert~Wert (materiell) / Verkehrswert~Wert (materiell) / Wertermittlung~Wertermittlung - Ermittlung~Immobilienrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Werner Verlag, Verlag: Werner Verlag, Verlag: Werner, Länge: 218, Breite: 156, Höhe: 33, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783472062509 9783472047889 9783472035602 9783472023791 9783472016243, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 11462744,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fahrländer, Stefan: Wertermittlung von Immobilien und GrundstückenWertermittlung von Immobilien und Grundstücken , Verkehrswert sicher ermitteln: ImmoWertV, Sachwert-, Ertragswert- und Vergleichswertverfahren mit Mustergutachten , Reflektoren > Beleuchtung , Auflage: 8. aktualisierte und erweiterte Auflage 2024, Erscheinungsjahr: 20240529, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##~Haufe Praxisratgeber##, Autoren: Fahrländer, Stefan~Metzger, Bernhard~Stieringer, Kersten, Auflage: 24008, Auflage/Ausgabe: 8. aktualisierte und erweiterte Auflage 2024, Seitenzahl/Blattzahl: 303, Keyword: Bauland; Bernhard Metzger; Ertragswertverfahren; Grundstück; Grundstückswert; Gutachten; ImmoWert; Immobilien; Kersten Stieringer; Preis; Sachwertverfahren; Sensitivitätsanalyse; Stefan Fahrländer; Verfahrenswert; Vergleichswertverfahren; Verkehrswert; Wertermittlung, Fachschema: Deutschland~Finanzwirtschaft~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Grundstück~Immobilienrecht~Wert (materiell) / Wertermittlung~Wertermittlung - Ermittlung~Immobilie / Wohnungswirtschaft~Makler / Wohnungswirtschaft~Wohnungswirtschaft~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Industrien und Branchen~Grundeigentum und Immobilien~Gesetzliche Vorschriften zur Bewertung von Immobilien, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 172, Höhe: 20, Gewicht: 489, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FTS14EM Eltako RS485 Steuersystem Hutschiene 30014060Eingabemodul für den Eltako-RS485-Bus, 10 Steuereingänge für Universal-Steuerspannung. Stand-by-Verlust nur 0,1 Watt. Anschluss an den Eltako-RS485-Bus. Querverdrahtung Bus und Stromversorgung mit Steckbrücken. Betrieb in Verbindung mit FAM14 oder FTS14KS. 10 Steuereingange +E1..+E10/-E galvanisch getrennt von der Versorgungsspannung. Steuerspannung: 8..230V UC. Ab der Fertigungswoche 44/15 können die Steuereingänge entweder für Taster (Auslieferzustand), Fenster-Türkontakte oder Bewegungsmelder aktiviert werden. Steuereingänge für Taster: Es werden Telegramme von Funktastern erzeugt (z.B. 0x70). Maximal 10 FTS14EM bilden eine Gruppe. Insgesamt sind also maximal 50 FTS14EM mit 500 Tastern oder Kontakten in einem RS485-Bus möglich. Um die notwendigen Lerntelegramme zum Einlernen in die Aktoren zu erzeugen, muss am oberen und unteren Drehschalter die gewünschte Gruppe ausgewählt werden. Für Taster im Bereich UT oder RT bzw. für Fenster-Türkontakte und Bewegungsmelder im Bereich RT.59,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
CELO Deckenanker 6x60 verzinkt-blau mit BewertungDeckenanker DA - Der Spezialist für abgehängte Decken. Der Deckenanker DA ist für Ihre Sicherheit ETA-zugelassen für die Verwendung von Mehrfachbefestigungen nichttragender Systeme in gerissenem und ungerissenem Beton. Der Deckenanker DA ist speziell geeignet für die Befestigung abgehängter Decken in Beton, kann aber auch für Vollstein eingesetzt werden. Anwendungsbereich: Abgehängte Decken, Unterkonstruktionen, Profile, Lüftungsleitungen, Drahtabhängungen. Produktvorteile: zugelassen für die Verwendung von Mehrfachbefestigungen nichttragender Systeme in gerissenem und ungerissenem Beton speziell geeignet für abgehängte Decken geringe Setztiefe von nur 25mm! geringere Einschlagkraft für ermüdungsfreieres Arbeiten Form: DA Material: Stahl L(mm): 60 Oberfläche: verzinkt-blau Marke: Celo d0 Dübel=Bohr ø(mm): 6 tfix Nutzlänge max.(mm): 35 d(mm): 6 Verankerungstiefe mind.(mm): 25 Bohrlochtiefe mind.(mm): 30 Inhaltsangabe (ST): 10036,50 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich das progressive Steuersystem von dem regressiven Steuersystem? Inwieweit beeinflussen diese Systeme die Einkommensverteilung in einer Gesellschaft?
Das progressive Steuersystem sieht vor, dass Personen mit höherem Einkommen einen höheren Prozentsatz ihres Einkommens als Steuern zahlen, während das regressive Steuersystem dazu führt, dass Personen mit niedrigerem Einkommen einen höheren Prozentsatz ihres Einkommens als Steuern zahlen. Das progressive Steuersystem trägt dazu bei, die Einkommensungleichheit zu verringern, da es die Reichen stärker belastet, während das regressive Steuersystem die Ungleichheit verstärken kann, da es die Armen stärker belastet. Insgesamt können progressive Steuersysteme dazu beitragen, die Einkommensverteilung in einer Gesellschaft gerechter zu gestalten, während regressiven Systemen das **
-
Was versteht man unter kalter Progression im Steuersystem?
Was versteht man unter kalter Progression im Steuersystem? **
-
Wie beeinflusst das Steuersystem die Wirtschaftsleistung eines Landes?
Das Steuersystem beeinflusst die Wirtschaftsleistung eines Landes, indem es die Investitionen und Konsumausgaben der Bürger und Unternehmen beeinflusst. Hohe Steuern können die Wirtschaftsleistung bremsen, während niedrige Steuern das Wirtschaftswachstum ankurbeln können. Ein effizientes Steuersystem kann Anreize schaffen, um Investitionen zu fördern und die Wirtschaftsleistung zu steigern. **
-
Warum ist das Steuersystem so kompliziert und aufwendig?
Das Steuersystem ist oft kompliziert und aufwendig, weil es viele verschiedene Arten von Steuern gibt, die auf unterschiedliche Einkommensquellen und Vermögenswerte angewendet werden. Zudem gibt es viele Ausnahmen, Abzüge und Sonderregelungen, die das System noch komplexer machen. Die Komplexität des Steuersystems dient auch dazu, Steuerhinterziehung zu erschweren und sicherzustellen, dass jeder seinen gerechten Anteil an Steuern zahlt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.